工业线材市场趋势调查 8日调研揭示下周走向
一、调研背景与方法
本次调研于本月8日针对下周(即第二周)工业线材市场趋势展开,覆盖全国主要钢材交易市场,包括华东、华北、华南等区域。调研对象包括钢厂销售负责人、贸易商、下游加工企业及行业分析师,共回收有效问卷120份,并进行深度电话访谈15次。调研维度涉及价格走势、库存变化、供需预期、成本支撑及宏观政策影响。
二、当前市场概况
截至调研日,工业线材(如Q195、Q235等拉丝材、冷镦钢)主流市场价格较上周小幅下跌10-30元/吨。其中,华东地区Φ6.5mm高线报价约3850-3950元/吨,华北地区约3800-3900元/吨。成交整体偏弱,终端按需采购为主,投机需求低迷。
三、下周趋势调查结果
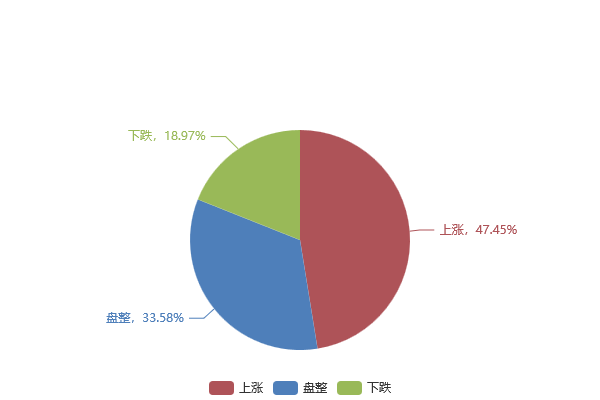
- 价格预期:38%的受访者认为下周价格将持稳,35%看跌,27%看涨。看跌主要理由为库存累积、需求释放不及预期;看涨则基于钢厂减产预期及成本韧性强。
- 库存变化:62%的贸易商表示当前库存高于去年同期,预计下周社会库存继续小幅增加5-8万吨。
- 供需格局:供应端,部分钢厂因利润压缩计划检修,但整体产量仍处高位;需求端,下游建筑、五金、螺栓企业订单环比略好,但同比仍偏弱,且临近春节假期,部分工地停工影响需求。
- 成本因素:铁矿石、焦炭价格高位震荡,钢厂生产成本支撑较强,但成材价格疲软导致利润倒挂,限制下跌空间。
- 宏观与政策:近期无重大利好政策,市场心态谨慎,关注的中央经济工作会议未释放超预期刺激信号。
四、区域差异分析
华东地区:因主导钢厂挺价,价格相对抗跌,但库存压力较大。
华北地区:环保限产预期减弱,供应回升,价格承压明显。
华南地区:码头到货增加,下游需求尚可,价格稳中偏弱。
五、结论与预警
综合调研,预计下周工业线材市场将呈现震荡偏弱格局,价格波动幅度20-50元/吨。建议参与者:
- 贸易商保持低库存,快进快出;
- 终端企业按需采购,可逢低适量补库;
- 密切关注钢厂检修动态及期货盘面指引。
风险提示:若钢厂联合减产或宏观政策突发利好,价格可能止跌反弹,需灵活应对。
六、调研说明
本报告基于8日调研数据,仅供参考,不构成投资建议。市场有风险,决策需谨慎。